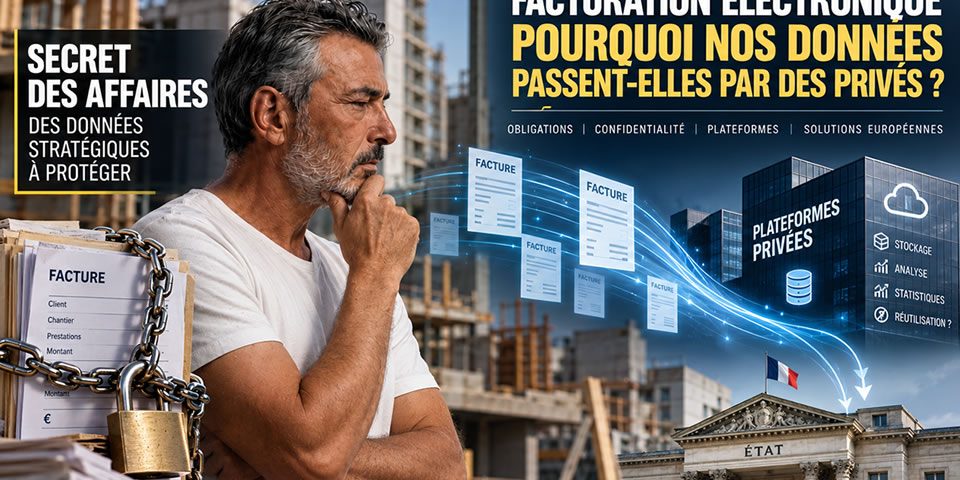
Secret des affaires d’un côté, diffusion massive de nos données entrepreneuriales de l’autre. Avouons que c’est incongru, d’autant qu’il est question d’offrir nos données via la facturation électronique obligatoire: Pourquoi devons-nous confier nos factures à des entreprises privées ? C’est la grande question qui se propage actuellement au cours des discussions et des réunions avec nos artisans. La question est légitime, et sa place dans notre tribune l’est tout autant.
 Depuis le 1er septembre 2026, la facturation électronique est entrée dans la vie des entreprises françaises. Présentée comme une modernisation destinée notamment à simplifier les échanges et lutter contre la fraude, la réforme poursuit des objectifs que l’on peut entendre. Mais de nombreux artisans contestent fermement un aspect beaucoup moins évident du dispositif français : pourquoi l’État nous oblige-t-il à passer par une entreprise privée pour satisfaire à une obligation qu’il a lui-même créée ? Si la facturation électronique devient obligatoire, nous estimons qu’une solution publique, gratuite et directement accessible devrait l’être également.
Soyons pragmatique : La facture électronique ne va probablement pas révolutionner la civilisation.
Une entreprise qui réalisait hier une facture avec son logiciel, l’enregistrait en PDF, l’envoyait à son client et déclarait ensuite son chiffre d’affaires ne deviendra pas miraculeusement plus productive parce que cette même facture sera transformée en données structurées et circulera par un autre tuyau. La notion de simplification est donc à modérer aux dires d’un grand nombre de professionnels. Les bénéfices annoncés en matière de simplification doivent être appréciés à l’aune des réalités de chaque entreprise. Ce qui constitue un progrès pour un grand groupe peut représenter une contrainte supplémentaire pour un artisan.
Mais soit.
Nous pouvons entendre les arguments avancés en faveur de la réforme : automatisation du traitement comptable, standardisation des échanges, diminution des erreurs de saisie, amélioration de la connaissance de l’activité économique, lutte contre certaines fraudes à la TVA et possibilité, à terme, de simplifier certaines déclarations. La modernisation numérique de la facturation est d’ailleurs un mouvement européen.
Ce n’est donc pas le principe de la facture électronique qui nous pose problème. C’est le tuyau que la France a choisi. Et surtout l’obligation faite aux entreprises d’emprunter ce tuyau.
Un billet d’actu de la rédaction, ouvert à vos réactions, propositions, et contradictions. Vous pouvez nous contactez afin de proposer votre point de vue, qui sera placé en commentaire dès lors qu’il n’est pas motivé par le placement d’une marque ou d’un produit (y compris une marque ou un produit logiciel). Contactez nous ici.
En France, l’intermédiaire privé devient obligatoire
Depuis le 1er septembre 2026, toutes les entreprises entrant dans le champ de la réforme doivent pouvoir recevoir des factures électroniques.
Les grandes entreprises et les ETI doivent également les émettre. Les PME et microentreprises (ou auto-entrepreneurs) seront à leur tour concernées par l’obligation d’émission à compter du 1er septembre 2027. Mais une facture électronique, au sens de la réforme, n’est pas un PDF envoyé par mail. Elle contient des données structurées et doit emprunter le circuit prévu par la réglementation. La Direction générale des Finances publiques indique désormais très clairement que les entreprises doivent recourir à une plateforme agréée pour transmettre et recevoir leurs factures électroniques et adresser certaines données à l’administration. C’est le cas du magazine Monbatiment.fr par ailleurs, que vous lisez actuellement. Nous sommes logés à la même enseigne !
Bercy utilise même une expression qui ne laisse guère de place au doute : ces plateformes sont « l’intermédiaire indispensable » dans les échanges de factures entre entreprises et dans la transmission des données à l’administration. Arrêtons-nous quelques secondes sur ces deux mots : Intermédiaire indispensable.
Autrement dit, pour satisfaire à une obligation fiscale décidée par la puissance publique, une entreprise française doit désormais intégrer dans son circuit de facturation un opérateur économique tiers agréé par l’État. C’est précisément ce choix que que de nombreux professionnels contestent.
Source : l’administration confirme que les entreprises doivent recourir à une plateforme agréée pour les échanges concernés. / Site gouvernemental.
Nous n’avons aucun problème à être transparents avec l’État
La position de ces entreprises est extrêmement simple : une entreprise doit déclarer son activité. Aucune ambiguïté sur ce point.
- Elle doit déclarer son chiffre d’affaires.
- Elle doit payer ses cotisations.
- Elle doit payer ses impôts.
- Lorsqu’elle collecte la TVA, elle doit la reverser.
Et l’administration fiscale doit évidemment disposer des moyens nécessaires pour contrôler le respect de ces obligations. Personne ne conteste absolument rien de tout cela Nous acceptons donc le principe selon lequel certaines informations issues de nos factures puissent être transmises à l’administration lorsque la loi le prévoit. Ce que de nombreux artisans refusent de considérer comme allant de soi, en revanche, c’est le raisonnement suivant : puisque l’État veut recevoir nos données, une entreprise privée doit nécessairement se placer entre l’État et nous.
Pourquoi ?
C’est la question que nous posons, au sein de la rédaction, après avoir longuement discuté avec les artisans et PME du bâtiment. Il règne une certaine forme de contradiction, dans la puissance de l’état sur le regard des métiers du bâtiment. C’est le même gouvernement qui par ailleurs à fait voter le droit sur le secret des affaires. Ambigüe ? Oui.
Une facture raconte beaucoup plus qu’un montant de TVA
Une facture peut révéler le nom d’un client, le montant d’un chantier, la nature des travaux, les prix pratiqués, certaines remises commerciales, les conditions de paiement ou encore l’adresse d’une opération. Prenez maintenant non plus une facture, mais plusieurs milliers de factures émises et reçues pendant plusieurs années : Vous obtenez potentiellement une photographie particulièrement précise de l’entreprise.
- Qui sont ses principaux clients ?
- Quels sont ses fournisseurs ?
- Combien achète-t-elle ?
- À quel prix ?
- Combien facture-t-elle ?
- Quels types de marchés réalise-t-elle ?
- Quels clients représentent une part importante de son chiffre d’affaires ?
- Avec quels fournisseurs travaille-t-elle régulièrement ?
- Quelle est la saisonnalité de son activité ?
- Quels sont ses volumes ?
- Quelles prestations lui rapportent le plus ?
- Quelles relations commerciales entretient-elle ?
Une facture n’est donc pas seulement un document comptable. C’est un historique de facturation qui en masse, constitue une cartographie économique de l’entreprise. Vous y voyez du complot ? Il n’en est rien. Preuve en est, une loi de 2018 entérine le secret des affaires. Alors pourquoi jouer l’opacité d’une part, en exigeant la transparence par ailleurs ? La question est LEGITIME.
La France protège pourtant le secret des affaires
Un paradoxe qui mérite au minimum d’être interrogé. Depuis la loi du 30 juillet 2018, le Code de commerce protège le secret des affaires.
Son article L.151-1 prévoit notamment qu’une information peut bénéficier de cette protection lorsqu’elle n’est pas généralement connue ou facilement accessible, qu’elle possède une valeur commerciale du fait de son caractère secret et que son détenteur prend des mesures raisonnables pour préserver ce caractère.
Attention : cela ne signifie évidemment pas que chaque facture constitue automatiquement un secret des affaires.
Et surtout, le Code prévoit explicitement que cette protection ne peut être opposée lorsque l’obtention ou l’utilisation de l’information est requise ou autorisée par la loi, notamment dans l’exercice des pouvoirs de contrôle d’une autorité administrative. C’est parfaitement logique.
Un entrepreneur ne peut pas répondre à l’administration fiscale : « Désolé, mon chiffre d’affaires est secret, je ne vous le communiquerai pas. »
Ce n’est pas notre propos. Notre question est différente : pourquoi faut-il ajouter un tiers privé entre l’entreprise et l’autorité publique qui possède légitimement le droit de recevoir l’information ?
D’un côté, le législateur reconnaît que certaines informations économiques peuvent être suffisamment précieuses pour mériter une protection spécifique. De l’autre, le système français augmente mécaniquement le nombre d’acteurs intervenant dans la circulation de certaines de ces informations. Ce n’est pas nécessairement une contradiction juridique.
Mais c’est, à nos yeux (la rédaction) ainsi que pour un grand nombre d’entrepreneurs du bâtiment : une contradiction de philosophie qui mérite une explication.
Source : Légifrance / Article L.151-1 du Code de commerce
Mais les plateformes sont sécurisées
Oui. Et alors ?
D’une part, la question n’est pas de savoir si les plateformes sont protégées, mais de savoir comment nos données sont exploitées. En outre, ces derniers mois nous ont prouvé qu’aucune plateforme n’est épargnée par les attaques informatiques. C’est même devenu un véritable sport national en France. Une plateforme agréée ne peut évidemment pas faire ce qu’elle veut des données qu’elle traite. Des obligations importantes lui sont imposées en matière de sécurité, de confidentialité, d’identification et de traçabilité. La CNIL rappelle notamment les exigences de certification et les responsabilités découlant du RGPD lorsque des données personnelles sont concernées.
Mais cet argument ne répond toujours pas à la l’inquiétude des hommes de l’art. Ces derniers ne demandent pas : « Les plateformes sont-elles suffisamment sécurisées ? » Ils posent la question : « Pourquoi sommes-nous obligés d’avoir une plateforme privée ? »
Ce sont deux questions complètement différentes. Une banque dispose de systèmes informatiques extrêmement sécurisés. Cela ne justifierait pas que l’État les oblige à communiquer leur dossier médical à une banque. La sécurité d’un intermédiaire ne démontre pas la nécessité de cet intermédiaire.
La CNIL apporte une précision particulièrement intéressante
Dans une publication du 10 septembre 2026 consacrée spécifiquement à la facturation électronique, la CNIL examine la question de la réutilisation des données par les plateformes. Elle indique que les conditions générales d’utilisation d’une plateforme peuvent prévoir, sous réserve du respect des règles applicables, une réutilisation de données personnelles et non personnelles issues de la facturation pour d’autres objectifs que ceux prévus par le Code général des impôts, par exemple afin de produire des statistiques.
Pour les données personnelles traitées pour le compte de l’entreprise, cette réutilisation est naturellement encadrée et suppose notamment les conditions prévues par le RGPD.
Cela ne signifie absolument pas que les plateformes peuvent vendre librement votre fichier clients ou exploiter vos factures comme bon leur semble. Elles ne le peuvent pas, en théorie. Mais cette publication démontre au minimum que la question de l’utilisation secondaire des informations de facturation n’est pas imaginaire. Elle est suffisamment réelle pour que la CNIL lui consacre une réponse spécifique.
La CNIL rappelle expressément qu’une facture ne contenant que des informations relatives à une personne morale peut ne pas entrer dans son champ d’application. Or certaines informations économiquement stratégiques ne sont précisément pas des données personnelles. Un tarif négocié entre deux sociétés n’est pas nécessairement une donnée personnelle.
- Un volume d’achat non plus.
- Une remise fournisseur non plus.
- La dépendance économique d’une entreprise envers un donneur d’ordre non plus.
Pourtant, ces informations peuvent être commercialement très sensibles. Répondre simplement « RGPD » à toute interrogation concernant la confidentialité des factures serait donc largement insuffisant.
Source : CNIL / Facturation électronique : quels enjeux pour la protection des données personnelles ?
Nous avions prévu une solution publique : Et oui !
C’est clairement un des points qui nous dérange le plus au sein de la rédaction, et après notre enquête.
Le recours obligatoire aux plateformes privées n’était pas une fatalité technique, la France avait précisément envisagé une architecture dans laquelle un portail public jouerait un rôle beaucoup plus important. Mais voilà, l’État a changé de stratégie. Certainement un effet rebond.
Le portail public n’est plus destiné à offrir aux entreprises le service direct d’émission et de réception initialement envisagé. L’architecture repose désormais sur les plateformes agréées pour ces échanges. Et pas une, mais 146 différentes plateformes ! De quoi très largement SIMPLIFIER la chose !
Le principe même d’une solution publique faisant partie du projet est écartée. Le choix français actuel est donc bien un choix d’architecture stratégique et un choix peut être questionné.
« Mais vous pouvez choisir votre plateforme ! »
C’est probablement la réponse qui offre le moins de convictions aux petits et moyens entrepreneurs. Oui, ils peuvent choisir entre plusieurs opérateurs agréés. Mais ils ne peuvent pas choisir de ne pas avoir d’opérateur privé. Intéressant non ? Le privé qui exige du public, c’est cocasse !
Et c’est toute la différence.
Les États européens adoptent des architectures très différentes.
Source : Liste officielle des plateformes agréées / Site gouvernemental.
Espagne : le public par défaut
L’Espagne vient justement de trancher cette question.
Son décret royal du 25 mars 2026 organise un système dans lequel les professionnels peuvent utiliser des plateformes privées ou la solution publique de facturation électronique.
Et le texte va remarquablement loin : lorsqu’une entreprise n’a pas expressément convenu avec ses fournisseurs de recevoir ses factures par une ou plusieurs plateformes privées, elle est considérée comme ayant choisi la solution publique, sans démarche supplémentaire. Autrement dit : en Espagne, le privé est une possibilité. Le public constitue l’alternative prévue par le système.
Voilà un modèle qui nous paraît autrement plus respectueux du libre choix de l’entreprise. Source : Agence fiscale, solution publique de facturation (site Espagnol)
Allemagne : même une boîte mail peut suffire
L’Allemagne a choisi encore autre chose.
Le ministère fédéral des Finances explique que la réglementation n’impose pas de canal particulier pour transmettre une facture électronique. Selon les circonstances, elle peut notamment être transmise par e-mail, interface électronique, espace partagé ou portail. Et pour assurer la réception d’une facture électronique, le ministère précise qu’une simple boîte e-mail peut suffire. Là encore : pas d’intermédiaire privé obligatoire comparable au modèle français.
Source : Le ministère allemand confirme explicitement, à la question 8 de sa FAQ, qu’une simple boîte e-mail peut suffire pour recevoir une facture électronique.
Italie, Pologne : infrastructures publiques
D’autres États européens ont développé des infrastructures fiscales publiques autour desquelles s’organise la facturation électronique. Les modalités diffèrent et les comparaisons doivent être faites avec prudence, mais une chose est désormais incontestable : il n’existe pas une seule manière européenne d’organiser la facturation électronique. L’obligation de facturation électronique n’entraîne donc pas mécaniquement l’obligation de confier son flux de facturation à un opérateur privé.
L’autre choix
De nombreux artisans et PME du bâtiment aimeraient un service public minimal :
Entreprise → portail public → destinataire / administration
Ce portail n’a pas besoin de gérer votre comptabilité. Il n’a pas besoin de faire vos relances. Il n’a pas besoin d’analyser votre trésorerie.
Il doit simplement permettre :
- d’émettre une facture conforme ;
- d’en recevoir une ;
- de la transmettre ;
- de transmettre à l’administration les données légalement requises ;
- de consulter son historique réglementaire.
Point barre ! C’est simple, et c’est sans ambiguïté. Celui qui veut davantage achète davantage auprès d’un prestataire privé. Celui qui veut uniquement respecter la loi utilise le service public.
Autres sources à consulter
Enfin et pour conclure
À notre connaissance, aucune décision de justice n’a établi que le modèle français de facturation électronique serait contraire à la Constitution. Nous n’affirmerons donc pas quelque chose que nous ne pouvons pas démontrer. En revanche, les questions relatives à la nécessité, à la proportionnalité, à la confidentialité des informations économiques et au secret des affaires sont parfaitement légitimes. Sur ce point, nous rejoignons les opinions largement partagées par nos pairs, lors de discussions sur le sujet. Pour info, nous recevons de nombreuses doléances sur notre magazine, car nous sommes au cœur des préoccupations des métiers du bâtiment, de fait ! Et nous sommes ouverts à vos suggestions.
« Nous ne demandons pas à l’État de renoncer à ses prérogatives fiscales. Nous lui demandons d’expliquer pourquoi, pour respecter une obligation publique, nous devons nécessairement confier nos échanges commerciaux à un intermédiaire privé. Et tant que cette question restera sans réponse convaincante, elle méritera d’être posée. »
La comparaison européenne rend la question de la nécessité encore plus pertinente. Si d’autres États membres peuvent satisfaire aux objectifs européens avec une solution publique ou sans intermédiaire commercial obligatoire, pourquoi la France ne le pourrait-elle pas ? C’est une question qui nous semble parfaitement légitime et fondée.
Merci pour vos lectures et bon chantier.
Serge USTUN / Directeur de la rédaction.